物联网2B投资布局窗口已开启,2C爆发滞后五年——物联网技术服务迎来结构性机遇
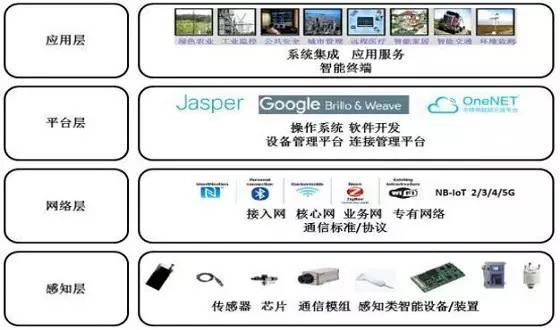
物联网(IoT)产业从概念验证逐步走向规模落地。在资本市场与产业界共同关注的节奏问题上,一个日益清晰的判断正在形成:物联网2B(面向企业)领域的投资布局机会已经到来,而2C(面向消费者)市场的爆发预计将滞后约五年。这一时间差不仅反映了技术成熟度与商业逻辑的差异,也为物联网技术服务商划定了明确的战略发力方向。
一、2B先行:确定性需求驱动投资布局
物联网2B市场的加速启动,根源于企业端对降本增效、数据资产化和流程自动化的刚性需求。工业制造、智慧物流、能源管理、智慧农业、商业零售等领域,正在从单点设备联网向系统级解决方案演进。与消费级市场不同,企业客户付费意愿明确、投资回报周期可测算,且对可靠性、安全性和定制化服务的要求更高,这恰好为物联网技术服务企业创造了高粘性的价值空间。
从投资视角看,2B物联网项目的落地周期虽然较长,但订单能见度高、客户生命周期价值大。当前,边缘计算、5G专网、数字孪生、AIoT平台等技术的成熟,使得构建可复制的行业解决方案成为可能。风险投资与产业资本正在围绕工业物联网平台、垂直行业SaaS、智能传感器和连接管理服务等环节加速布局。可以说,2B物联网的投资窗口并非未来时,而是现在进行时。
二、2C滞后五年:生态与消费习惯仍需培育
相较2B市场的确定性和阶段性规模投放的基础,2C物联网的爆发仍面临多重制约。智能家居单品渗透率虽在提升,但跨品牌互联互通、隐私安全信任、杀手级应用场景缺失等问题尚未根本解决。消费者对物联网价值的感知更多停留在智能音箱、智能门锁等碎片化产品上,缺乏系统级服务体验的驱动。
行业普遍判断,2C物联网的真正爆发将滞后于2B约五年。这五年既是技术成本进一步下探、标准统一的过程,也是消费者教育、数据安全法规完善和商业模式验证的窗口期。因此,当前投资与产业资源配置应聚焦2B主航道,避免在2C领域过早透支预期。
三、物联网技术服务的战略角色
在2B先行、2C滞后的产业节奏下,物联网技术服务商成为连接技术与场景的关键枢纽。其机会主要体现在四个层面:
第一,平台化服务能力。企业客户需要的不是单一硬件,而是设备接入、数据治理、应用开发一体化的平台服务。具备MaaS(模型即服务)或PaaS能力的物联网技术服务商,能够降低行业客户的研发门槛,形成持续的服务收入。
第二,垂直行业深耕。工业、能源、交通、医疗等领域的物联网需求差异极大。技术服务商若能深入理解特定行业的业务流程与合规要求,提供可复用的标准化模块加定制化实施服务,就能建立竞争壁垒。当前这类具备行业Know-how与技术服务双重能力的团队,正是2B投资布局的重点标的。
第三,安全与运维服务。随着物联网终端规模扩张,设备身份认证、数据加密传输、边缘侧安全防护和远程运维成为企业客户的刚性支出项。物联网技术服务商通过提供持续的安全订阅与运维外包服务,可获得稳定现金流。
第四,系统集成与交付能力。大量传统企业缺乏物联网实施经验,亟需技术服务伙伴完成从方案设计到落地调试的全流程交付。这种“技术服务+工程实施”的模式,在2B项目型市场中具有显著的入口价值。
四、投资布局建议
对于关注物联网赛道的投资机构与产业方而言,当前应重点考察三方面能力:一是标的公司是否具备标准化产品与行业解决方案的双轮驱动能力,避免陷入纯项目制瓶颈;二是服务收入的占比及可重复性,这决定了估值模型的稳定性;三是数据闭环与AI能力的融合程度,因为在2B市场竞争中,数据处理与智能分析正从增值功能变为核心组件。
同时需要明确的是,2B布局不等于放弃2C前瞻。理性的策略是将2C爆发视为五年后的第二曲线,当前仅做轻量级技术储备和生态卡位,而将绝大部分投资资源投向2B场景验证与规模复制。
物联网2B投资布局窗口的开启,是由真实企业需求与技术成熟度共同催生的结构性机会。2C市场的滞后并非消极信号,而是产业节奏的客观规律。物联网技术服务企业应当抓住当前2B深耕的战略时间差,构建平台能力、深耕垂直行业、强化安全运维与系统交付,方能在五年后的2C爆发期到来时,拥有充足的技术储备与生态筹码。对于投资者而言,2B是当下的主战场,技术服务是贯穿周期的价值锚点。
如若转载,请注明出处:http://www.77965938640.com/product/54.html
更新时间:2026-11-18 18:22:13